Domain konzertabsicherung.de kaufen?
Wir ziehen mit dem Projekt
konzertabsicherung.de um.
Sind Sie am Kauf der Domain
konzertabsicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konzertabsicherung.de kaufen?
Ist versteuern?
Ist versteuern eine Pflicht für alle Einkommen, die eine Person verdient? Welche Arten von Einkommen müssen versteuert werden und welche sind steuerfrei? Gibt es bestimmte Freibeträge oder Steuersätze, die je nach Einkommenshöhe gelten? Wie wird das versteuerte Einkommen ermittelt und welche Steuern müssen gezahlt werden? Gibt es Möglichkeiten, legal Steuern zu sparen oder Steuern zu optimieren? **
Wann ETF versteuern?
ETFs müssen in Deutschland versteuert werden, wenn sie verkauft werden und Gewinne erzielt wurden. Die Steuer wird in Form der Abgeltungssteuer auf die erzielten Kapitalerträge erhoben. Wenn die ETFs länger als ein Jahr gehalten werden, können sie unter Umständen steuerfrei sein, da dann die sogenannte Spekulationsfrist abgelaufen ist. Es ist wichtig, die Steuerregelungen für ETFs genau zu beachten und gegebenenfalls einen Steuerberater zu konsultieren, um keine Steuervorteile zu verpassen. Insgesamt ist es ratsam, sich frühzeitig über die steuerlichen Aspekte von ETF-Investitionen zu informieren, um unangenehme Überraschungen zu vermeiden. **
Ähnliche Suchbegriffe für Versteuern
Top-Angebote
Produkte zum Begriff Versteuern:
-
TowiTek RFID-Zugangskontrolle, Aktive BauelementeKompakter Baustein für ein eigenständiges Zugangskontrollsystem mit RFID-Transpondern als Berechtigungsnachweis. Das System lernt bis zu 50 Ausweise und ist einfach über eine Programmierkarte steuerbar. Der Schaltkontakt ist auf Wechsel- oder Zeitfunktion konfigurierbar. Die verwendeten Transponder sind kopiergeschützt und bieten eine weitaus höhere Sicherheit als ähnliche Systeme. Die Lesereichweite beträgt ca. 20 bis 50 mm.51,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dahua Zugangskontrolle ASC2204B-S, Netzwerkkamera ZubehörDie Zugangskontrolle ASC2204B-S von Dahua ist ein fortschrittliches Zubehör für Netzwerkkameras, das eine effiziente und sichere Verwaltung von Zutrittskontrollen ermöglicht. Mit der Fähigkeit, bis zu vier Türen zu steuern, bietet dieses Gerät eine flexible Lösung für verschiedene Anwendungen, sei es in gewerblichen oder privaten Umgebungen. Die ASC2204B-S ist für den Betrieb unter extremen Temperaturen von -30 bis 60 °C ausgelegt, was sie ideal für den Einsatz in unterschiedlichen klimatischen Bedingungen macht. Die Unterstützung von bis zu 100.000 Benutzern und mehreren Wiegand-Lesern sorgt für eine hohe Benutzerfreundlichkeit und Anpassungsfähigkeit. Darüber hinaus ermöglicht die integrierte Alarmfunktion eine proaktive Sicherheitsüberwachung, während die verschiedenen Netzwerkprotokolle eine nahtlose Integration in bestehende Systeme gewährleisten. - Maximale Anzahl der Türen: 4 - Unterstützt bis zu 100.000 Benutzer - Betriebstemperatur: -30 bis 60 °C - Aktiver Fälschungsalarm für erhöhte Sicherheit - Unterstützte Netzwerkprotokolle: TCP, UDP, IPv4.186,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
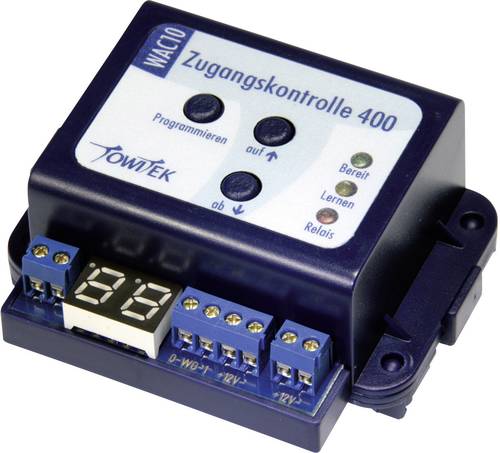
TowiTek RFID-Zugangskontrolle 12 V/DCDer TowiTek Universal-Zugangscontroller UAC400 ist die zentrale Steuereinheit für Zugangskontrollsysteme mit bis zu 400 berechtigten Ausweisen. Ein gezieltes Löschen von einzelnen verlorenen Ausweisen ist dank des Displays komfortabel möglich. Der Schaltkontakt ist als Zeit- oder Wechselkontakt konfigurierbar. Zum Betrieb muss eine Eingabeeinheit an die Wiegand-Schnittstelle angeschlossen werden. Für die Verwendung von RFID-Transpondern wird die RFID-Weitbereichs-Leseantenne (Best. Nr.: 1839714, 2564475) verwendet. Der Zugangscontroller wird fertig aufgebaut und im Universalgehäuse montiert geliefert.92,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wann aktiengewinne versteuern?
Aktiengewinne müssen in Deutschland versteuert werden, wenn sie über dem jährlichen Freibetrag von 801 Euro (bei Alleinstehenden) bzw. 1.602 Euro (bei Verheirateten) liegen. Die Steuer wird in Form der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer erhoben. Wenn die Aktiengewinne unterhalb des Freibetrags liegen, müssen sie nicht versteuert werden. Es gibt auch die Möglichkeit, Aktiengewinne über den Freibeträgen selbst in der Steuererklärung anzugeben und sie mit dem persönlichen Steuersatz zu versteuern. Generell gilt: Aktiengewinne müssen in dem Jahr versteuert werden, in dem sie realisiert werden. **
-
Wie Dienstwagen versteuern?
Wie Dienstwagen versteuern? Dienstwagen werden in der Regel nach der sogenannten 1%-Regelung versteuert, bei der monatlich 1% des Bruttolistenpreises als geldwerter Vorteil versteuert wird. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich beruflich gefahrenen Kilometer versteuert werden. Es ist wichtig, alle beruflichen Fahrten genau zu dokumentieren, um eine korrekte Versteuerung sicherzustellen. Zudem können auch zusätzliche Kosten wie Treibstoff, Versicherung und Wartung steuerlich geltend gemacht werden. Es empfiehlt sich, sich von einem Steuerberater beraten zu lassen, um die individuell beste Versteuerungsmethode zu wählen. **
-
Ist Pflegegeld zu versteuern?
Pflegegeld ist grundsätzlich steuerfrei, da es als Einnahme aus öffentlichen Mitteln gilt. Es handelt sich um eine Leistung, die dazu dient, die Pflegebedürftigkeit einer Person zu unterstützen und somit nicht als Einkommen angesehen wird. Allerdings kann es in bestimmten Fällen zu steuerlichen Auswirkungen kommen, wenn das Pflegegeld zusammen mit anderen Einkünften eine bestimmte Grenze überschreitet. Es ist daher ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um eine genaue Auskunft zu erhalten. **
-
Ist Kindergeld zu versteuern?
Ist Kindergeld zu versteuern? Ja, Kindergeld ist grundsätzlich steuerfrei und muss nicht in der Einkommenssteuererklärung angegeben werden. Es dient dazu, die Kosten für die Betreuung und Erziehung von Kindern zu unterstützen. Allerdings kann es in bestimmten Fällen zu einer Steuerpflicht kommen, wenn das Kindergeld zusammen mit anderen Einkünften einen bestimmten Freibetrag überschreitet. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden, um die individuelle steuerliche Situation zu klären. **
Ist Honorartätigkeit zu versteuern?
Ja, Honorartätigkeit ist in der Regel steuerpflichtig. Einkünfte aus selbstständiger Tätigkeit, zu denen auch Honorare zählen, müssen in der Regel versteuert werden. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch Freibeträge und steuerliche Regelungen, die je nach Land und individueller Situation variieren können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass man alle steuerlichen Pflichten erfüllt. **
Ist urlaubsentgelt zu versteuern?
Ist urlaubsentgelt zu versteuern? Das Urlaubsentgelt ist grundsätzlich steuerpflichtig, da es als Einkommen betrachtet wird. Es unterliegt der Einkommenssteuer und muss in der Regel vom Arbeitgeber versteuert werden. Die genaue Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Steuersatz des Arbeitnehmers und eventuellen Freibeträgen. Es ist wichtig, dass das Urlaubsentgelt korrekt versteuert wird, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
Top-Angebote
Produkte zum Begriff Versteuern:
-
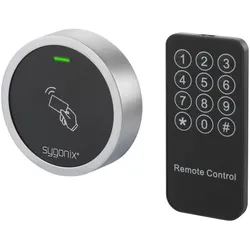
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.35,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TowiTek RFID-Zugangskontrolle, Aktive BauelementeKompakter Baustein für ein eigenständiges Zugangskontrollsystem mit RFID-Transpondern als Berechtigungsnachweis. Das System lernt bis zu 50 Ausweise und ist einfach über eine Programmierkarte steuerbar. Der Schaltkontakt ist auf Wechsel- oder Zeitfunktion konfigurierbar. Die verwendeten Transponder sind kopiergeschützt und bieten eine weitaus höhere Sicherheit als ähnliche Systeme. Die Lesereichweite beträgt ca. 20 bis 50 mm.51,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dahua Zugangskontrolle ASC2204B-S, Netzwerkkamera ZubehörDie Zugangskontrolle ASC2204B-S von Dahua ist ein fortschrittliches Zubehör für Netzwerkkameras, das eine effiziente und sichere Verwaltung von Zutrittskontrollen ermöglicht. Mit der Fähigkeit, bis zu vier Türen zu steuern, bietet dieses Gerät eine flexible Lösung für verschiedene Anwendungen, sei es in gewerblichen oder privaten Umgebungen. Die ASC2204B-S ist für den Betrieb unter extremen Temperaturen von -30 bis 60 °C ausgelegt, was sie ideal für den Einsatz in unterschiedlichen klimatischen Bedingungen macht. Die Unterstützung von bis zu 100.000 Benutzern und mehreren Wiegand-Lesern sorgt für eine hohe Benutzerfreundlichkeit und Anpassungsfähigkeit. Darüber hinaus ermöglicht die integrierte Alarmfunktion eine proaktive Sicherheitsüberwachung, während die verschiedenen Netzwerkprotokolle eine nahtlose Integration in bestehende Systeme gewährleisten. - Maximale Anzahl der Türen: 4 - Unterstützt bis zu 100.000 Benutzer - Betriebstemperatur: -30 bis 60 °C - Aktiver Fälschungsalarm für erhöhte Sicherheit - Unterstützte Netzwerkprotokolle: TCP, UDP, IPv4.186,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist versteuern?
Ist versteuern eine Pflicht für alle Einkommen, die eine Person verdient? Welche Arten von Einkommen müssen versteuert werden und welche sind steuerfrei? Gibt es bestimmte Freibeträge oder Steuersätze, die je nach Einkommenshöhe gelten? Wie wird das versteuerte Einkommen ermittelt und welche Steuern müssen gezahlt werden? Gibt es Möglichkeiten, legal Steuern zu sparen oder Steuern zu optimieren? **
-
Wann ETF versteuern?
ETFs müssen in Deutschland versteuert werden, wenn sie verkauft werden und Gewinne erzielt wurden. Die Steuer wird in Form der Abgeltungssteuer auf die erzielten Kapitalerträge erhoben. Wenn die ETFs länger als ein Jahr gehalten werden, können sie unter Umständen steuerfrei sein, da dann die sogenannte Spekulationsfrist abgelaufen ist. Es ist wichtig, die Steuerregelungen für ETFs genau zu beachten und gegebenenfalls einen Steuerberater zu konsultieren, um keine Steuervorteile zu verpassen. Insgesamt ist es ratsam, sich frühzeitig über die steuerlichen Aspekte von ETF-Investitionen zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Wann aktiengewinne versteuern?
Aktiengewinne müssen in Deutschland versteuert werden, wenn sie über dem jährlichen Freibetrag von 801 Euro (bei Alleinstehenden) bzw. 1.602 Euro (bei Verheirateten) liegen. Die Steuer wird in Form der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer erhoben. Wenn die Aktiengewinne unterhalb des Freibetrags liegen, müssen sie nicht versteuert werden. Es gibt auch die Möglichkeit, Aktiengewinne über den Freibeträgen selbst in der Steuererklärung anzugeben und sie mit dem persönlichen Steuersatz zu versteuern. Generell gilt: Aktiengewinne müssen in dem Jahr versteuert werden, in dem sie realisiert werden. **
-
Wie Dienstwagen versteuern?
Wie Dienstwagen versteuern? Dienstwagen werden in der Regel nach der sogenannten 1%-Regelung versteuert, bei der monatlich 1% des Bruttolistenpreises als geldwerter Vorteil versteuert wird. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich beruflich gefahrenen Kilometer versteuert werden. Es ist wichtig, alle beruflichen Fahrten genau zu dokumentieren, um eine korrekte Versteuerung sicherzustellen. Zudem können auch zusätzliche Kosten wie Treibstoff, Versicherung und Wartung steuerlich geltend gemacht werden. Es empfiehlt sich, sich von einem Steuerberater beraten zu lassen, um die individuell beste Versteuerungsmethode zu wählen. **
Ähnliche Suchbegriffe für Versteuern
-
TowiTek RFID-Zugangskontrolle 12 V/DCDer TowiTek Universal-Zugangscontroller UAC400 ist die zentrale Steuereinheit für Zugangskontrollsysteme mit bis zu 400 berechtigten Ausweisen. Ein gezieltes Löschen von einzelnen verlorenen Ausweisen ist dank des Displays komfortabel möglich. Der Schaltkontakt ist als Zeit- oder Wechselkontakt konfigurierbar. Zum Betrieb muss eine Eingabeeinheit an die Wiegand-Schnittstelle angeschlossen werden. Für die Verwendung von RFID-Transpondern wird die RFID-Weitbereichs-Leseantenne (Best. Nr.: 1839714, 2564475) verwendet. Der Zugangscontroller wird fertig aufgebaut und im Universalgehäuse montiert geliefert.92,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Notfallplanung in Städten und GemeindenNotfallplanung in Städten und Gemeinden , Print-Ausgabe , Sonstige > Motorkühlung , Auflage: 3. Auflage, Erscheinungsjahr: 20250331, Redaktion: Eikelberg, Tim, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 394, Keyword: Bevölkerungsschutz; Evakuierungspläne; Gefahrenabwehr; Katastrophenschutz; Notfallmanagement; Notfallplanung; Zivilschutz, Fachschema: Brand - Brandschutz~Katastrophenschutz~Kommunalrecht~Notfall~Öffentliches Recht~Recht~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen~Gesellschaft und Sozialwissenschaften~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 147, Höhe: 23, Gewicht: 400, Produktform: Kartoniert,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Giesen, Stephan: Notfallplanung in Städten und Gemeinden. Premium-AusgabeNotfallplanung in Städten und Gemeinden. Premium-Ausgabe , Die Zuständigkeit für den Zivilschutz liegt im Spannungs- und Verteidigungsfall auf Bundesebene. Von hier aus werden die Aufgaben auf nachgeordnete Ebenen weiterdelegiert. So werden die Länder mit den Aufgaben des Katastrophenschutzes betraut und die kreisfreien Städte und Landkreise mit der Erfüllung dieser Aufgaben. Mit dem Handbuch "Notfallplanung in Städten und Gemeinden" haben Verantwortliche vor Ort eine umfangreiche Fachliteratur für die Gefahrenabwehr auf gemeindlicher Ebene zur Hand. Den mit der Planung beauftragten Mitarbeitern wird damit eine praxisnahe Orientierung an die Hand gegeben. Von der Ortsbeschreibung über die Gefährdungsanalyse und die Warnung der Bevölkerung bis hin zu Erstellung von Evakuierungsplänen ist inhaltlich alles enthalten, was zur Notfallplanung beachtet werden muss. Die Einrichtung und der Funktionserhalt eines SAE stellt einen der wichtigsten Punkte dar, daher werden neben den Grundlagen auch die Vor- und Nachteile verschiedener Stabsorganisationsmodelle beleuchtet sowie die Dienst- und Personalplanung besprochen. Neben Großbrand, Unwetter und Hochwasser werden in der komplett überarbeiteten dritten Auflage neue Schadensszenarien zu Pandemie, BlackOut und Gasmangel besprochen. Ein weiteres behandeltes Thema ist die Information der Bevölkerung sowie die Medienarbeit. Rechte, Pflichten sowie praxisorientierte Tipps zur Risiko-, Krisen- und Katastrophenkommunikation runden das Buch ab. Die Premium-Ausgabe des Buches besteht aus einem gedruckten Handbuch im praktischen DIN A6-Taschenformat und einer digitalen Ausgabe als E-Book im EPUB- und PDF-Format sowie einsatzfertigen Mustervorlagen, Arbeitshilfen und Checklisten. Diese bietet folgende Vorteile: - Auf dem neuesten Stand: Pandemie, Unwetter, Großbrand, Black Out - die neuesten Erkenntnisse für wurden aufbereitet. - Konkretes Fachwissen: Von der Gefahrenanalyse bis hin zur effizient organisierten Stabsarbeit: Experten aus Verwaltung, Rettungs- und Hilfsorganisationen bringen alles Wichtige auf den Punkt. - Direkt einsetzbare Notfallplanung: Mit praxisbezogenen Leitfäden zur individuellen Erstellung von Gefahrenabwehrkonzepten und Notfallplänen. - Souveräne Kommunikation: vorbereitete Textbausteine für Reden im Risiko-, Krisen- und Katastrophenfall. Unsere fachspezifischen E-Books im EPUB- und/oder PDF-Format können Sie jederzeit lesen und zur Recherche heranziehen, egal ob Sie am PC oder mobil mit einem Smartphone oder Tablet arbeiten. Die E-Books beinhalten zudem eine komfortable Suchfunktion und praktische Verlinkungen. Die Vorteile im Detail: - Schlagwort-Verlinkungen*: Für einen schnellen Zugriff auf die benötigte Information. - Schnelle Orientierung: Zahlreiche Verweise* auf weiterführende Schlagworte bieten einen Rundumblick in kürzester Zeit. - Zusätzliche Funktionen: z. B. Lesezeichen, Kommentare und praktische Suchfunktion.** - Beim Kauf eines E-Books fallen für dieses keine Versandkosten an. *variiert je nach Titel **abhängig vom Endgerät Die Zusatzfunktionen der Online-Ausgabe - Mobil per App und über Browser auf Smartphone, Tablet, Laptop und Desktop-PC jederzeit verfügbar - Praktische Volltext-Suche über einfache Eingabe von Stichwörtern und Suchbegriffen - Schnelle Navigation durch direkt verlinkte Inhaltsverzeichnisse und Verweise - Komfortables Bearbeiten und Hinzufügen von Lesezeichen und Notizen als Text, Bild oder Sprachnachricht - Einsatzfertige Vorlagen und Arbeitshilfen zum Download Mitarbeiter der Ämter für Sicherheit/Ordnung, Bürgermeister und Stellvertreter, Führungskräfte von Rettungs- und Hilfsorganisationen, Pressesprecher von Städten und Gemeinden Hier können Sie kostenlose Leseproben zur Publikation einsehen: - Erstellung eines Evakuierungsplans - Digitale Medien und Social Media im Einsatzfall Inhaltskurzübersicht: Einführung in die Gefahrenabwehr auf Gemeindeebene - Gliederung der staatlichen Gefahrenabwehr - Zivilschutz - Katastrophenschutz - Örtliche Gefahrenabwehr - Allgemeine Notfallplanung Erstellung einer Ortsbeschreibung - Ziele einer Ortsbeschreibung - Grundsatze der Ortsbeschreibung - Aufbau einer Ortsbeschreibung - Gefährdungsanalyse - Welche Gefährdungen sind möglich? - Risikoanalyse - Informationssicherheit Neu - Warnung der Bevölkerung - Warnung in der Gefahrenabwehr - Warnmittel - Warnkonzepte in der Gefahrenabwehr - Erstellung eines Evakuierungsplans - Evakuierung und Räumung - Allgemeine Evakuierungsplanung - Entscheidungsfindung - Maßnahmenkatalog - Evakuierung als interdisziplinare Herausforderung - Bereitstellungs- und Sammelraume - Unterschiedliche Bereitstellungsarten - Sinn und Zweck eines Bereitstellungsraums - Sinn und Zweck eines Sammelplatzes - Vorplanungen für Bereitstellungs- und - Verfugungsraume - Unterbringung Betroffener - Einrichtung von Notunterkünften - Betreuung und Verpflegung - Planung und Umsetzung der Betreuung - Betreuungskonzepte - Planung und Umsetzung der Verpflegung - Betreuung von Einsatzkräften - Planung von Betreuungsszenarien - Eigene Betroffenheit der Behörde - Grundlegende Vorbereitung - Mögliche Szenarien - Ablaufe und Verantwortlichkeiten in der Gemeinde - Die Gefahrenabwehr im Tagesgeschäft der Gemeinde - Anpassung der gemeindlichen Gefahrenabwehr - Prüfung von Ressourcen und Strukturen - Sicherheitsarchitektur in Deutschland - Einsatzkräfte - Zusammenarbeit in Verwaltungsstab und - Einsatzleitung - Soll-Ist-Vergleich Einrichtung und Funktionserhalt von Stäben der örtlichen Gefahrenabwehr - Grundlagen - Entwicklungen in der Führungslehre - Das Führungssystem in der Gefahrenabwehr - Struktur und Aufgaben von Staben der örtlichen Gefahrenabwehr - Motivation zur Einrichtung von Staben - Begründung zur Einrichtung von Staben der örtlichen Gefahrenabwehr - Aufbau eines Stabs im Allgemeinen - Organisatorischer Aufbau eines Stabs der örtlichen Gefahrenabwehr - Arbeitsweise und Arbeitsablauf eines Stabs - Vor- und Nachteile verschiedener Stabsorganisationsmodelle - Trennungsmodell: Zweistabs-Modell - Gesamtstabsmodell: Einstabs-Modell - Abschließender Vergleich Dienstanweisung - Sinn und Zweck einer Dienstanweisung - Inhalte der Dienstanweisung - Personalplanung - Planungsgrundsatze - Erreichbarkeit und Alarmierung - Erreichbarkeit und Verfügbarkeit - Funktionsweise der Alarmierung - Stabsraum und Fernmeldebetriebsstelle - Sinn und Zweck eines Stabsraums - Ausstattung und Führungsmittel eines Stabsraums - Sinn und Zweck einer Fernmeldebetriebsstelle - Ausstattung einer Fernmeldebetriebsstelle - Fazit Die Schadenslage - Szenarienorientierte Notfallplanung - Ad-hoc-Ereignis und planbare Lage - Die Schadenslage - Wiederherstellung des Normalzustands - Szenarienorientierte Maßnahmen - Großbrand - Unwetter - Starkregen - Hochwasser - Terrorlagen bei Veranstaltungen Neu - Amok und besondere Gefahrenlagen - Bedrohungsmanagement im Rathaus Neu - Brownout - Kritische Infrastruktur - Selbsthilfefähigkeit der Bevölkerung - Selbstschutz - Staatliche Aufgaben im Selbstschutz - Resilienz der Bevölkerung - Aufgaben der Bevölkerung im Selbstschutz - Zusammenarbeit mit übergeordneten Stellen - Einbindung ereignisspezifischer Akteure der - Gefahrenabwehr - Entsendung in den Verwaltungsstab - Entsendung in die Einsatzleitung auf Kreisebene - Melde- und Berichtswesen - Erstellung eines gemeinsamen Lagebilds Bevölkerungsinformation und Medienarbeit - Grundlagen der Presse- und Öffentlichkeitsarbeit - Informationsbeschaffung der Bürger im digitalen Kommunikationszeitalter - PR: Tägliche Herausforderung - nicht nur im Einsatzfall - Rechte und Pflichten - Betrieb einer Pressestelle im Schadensfall - Presse- und Öffentlichkeitsarbeit im Einsatzfall - Informationsbedarf der Bevölkerung - Spezielle Kommunikationsformen - Risikokommunikation - Krisenkommunikation - Katastrophenkommunikation - Digitale Medien und Social Media im Einsatzfall - Begriffsdefinition digitale Medien - Social Media - Schlussfolgerungen für die Praxis NUR IN DER PREMIUM-AUSGABE: Digitale Arbeitshilfen: - Checkliste "Organisation Stabsarbeit" - Checkliste "Individuelle Gefahrenlagen" - Vorlage "Notfallplan" - Kommunikationsskizze - Musterreden für Risiko-, Krisen- und Katastrophenkommunikation - Dokumentationsvorlage "Ablaufprotokoll im Notfall" Sie erhalten eine Premium-Ausgabe: Printtitel, E-Book (EPUB + PDF-Datei) sowie editier- und druckbare Vorlagen. Die Bestellung kann nur über den Buchhandel direkt oder über die Forum Verlag Herkert GmbH erfolgen. Best.-Nr.: 5553911/1 , Sonstige > Motorkühlung , Auflage: 3. Auflage, Erscheinungsjahr: 202503, Inhalt/Anzahl: 1, Autoren: Giesen, Stephan~Krenz, Tobias~Pülmanns, Fabian~Rehbein, Andreas~Weichhan, Marc, Redaktion: Eikelberg, Tim, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. Auflage. Buch + eBook + digitale Lernhilfen, Seitenzahl/Blattzahl: 441, Abbildungen: mit E-Book als EPUB- und PDF-Datei + digitale Arbeitshilfen, Keyword: Bevölkerungsschutz; Evakuierungspläne; Gefahrenabwehr; Großbrand; Hochwasser; Katastrophenschutz; Notfallmanagement; Notfallplanung; Zivilschutz, Fachschema: Brand - Brandschutz~Katastrophenschutz~Kommunalrecht~Notfall~Öffentliches Recht~Recht~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen~Gesellschaft und Sozialwissenschaften~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 147, Höhe: 23, Gewicht: 400, Produktform: Kartoniert,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Pflegegeld zu versteuern?
Pflegegeld ist grundsätzlich steuerfrei, da es als Einnahme aus öffentlichen Mitteln gilt. Es handelt sich um eine Leistung, die dazu dient, die Pflegebedürftigkeit einer Person zu unterstützen und somit nicht als Einkommen angesehen wird. Allerdings kann es in bestimmten Fällen zu steuerlichen Auswirkungen kommen, wenn das Pflegegeld zusammen mit anderen Einkünften eine bestimmte Grenze überschreitet. Es ist daher ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um eine genaue Auskunft zu erhalten. **
-
Ist Kindergeld zu versteuern?
Ist Kindergeld zu versteuern? Ja, Kindergeld ist grundsätzlich steuerfrei und muss nicht in der Einkommenssteuererklärung angegeben werden. Es dient dazu, die Kosten für die Betreuung und Erziehung von Kindern zu unterstützen. Allerdings kann es in bestimmten Fällen zu einer Steuerpflicht kommen, wenn das Kindergeld zusammen mit anderen Einkünften einen bestimmten Freibetrag überschreitet. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden, um die individuelle steuerliche Situation zu klären. **
-
Ist Honorartätigkeit zu versteuern?
Ja, Honorartätigkeit ist in der Regel steuerpflichtig. Einkünfte aus selbstständiger Tätigkeit, zu denen auch Honorare zählen, müssen in der Regel versteuert werden. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch Freibeträge und steuerliche Regelungen, die je nach Land und individueller Situation variieren können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass man alle steuerlichen Pflichten erfüllt. **
-
Ist urlaubsentgelt zu versteuern?
Ist urlaubsentgelt zu versteuern? Das Urlaubsentgelt ist grundsätzlich steuerpflichtig, da es als Einkommen betrachtet wird. Es unterliegt der Einkommenssteuer und muss in der Regel vom Arbeitgeber versteuert werden. Die genaue Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Steuersatz des Arbeitnehmers und eventuellen Freibeträgen. Es ist wichtig, dass das Urlaubsentgelt korrekt versteuert wird, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.