Domain konzertabsicherung.de kaufen?
Wir ziehen mit dem Projekt
konzertabsicherung.de um.
Sind Sie am Kauf der Domain
konzertabsicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konzertabsicherung.de kaufen?
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **

Ähnliche Suchbegriffe für Schenkungssteuer
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
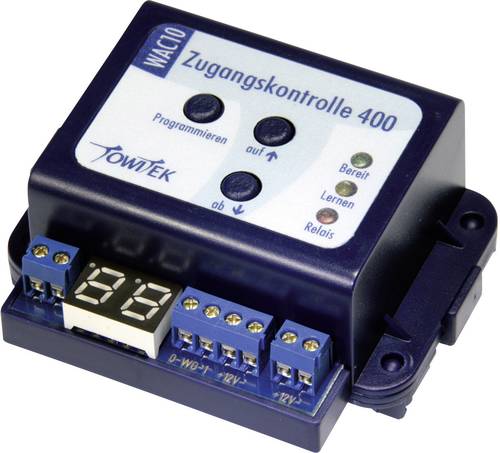
TowiTek RFID-Zugangskontrolle 12 V/DCDer TowiTek Universal-Zugangscontroller UAC400 ist die zentrale Steuereinheit für Zugangskontrollsysteme mit bis zu 400 berechtigten Ausweisen. Ein gezieltes Löschen von einzelnen verlorenen Ausweisen ist dank des Displays komfortabel möglich. Der Schaltkontakt ist als Zeit- oder Wechselkontakt konfigurierbar. Zum Betrieb muss eine Eingabeeinheit an die Wiegand-Schnittstelle angeschlossen werden. Für die Verwendung von RFID-Transpondern wird die RFID-Weitbereichs-Leseantenne (Best. Nr.: 1839714, 2564475) verwendet. Der Zugangscontroller wird fertig aufgebaut und im Universalgehäuse montiert geliefert.92,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Showgear Showtec 2m Einstellbare Crowd Barrier - SchwarzEinfach zu bedienende Absperrung. Ausgestattet mit einem verstellbaren Band (maximale Länge 2mtr), das über einen einfach zu bedienenden Schiebemechanismus an der nächsten Absperrung befestigt werden kann.Technische Daten: Höhe (mm): 890 mm, Durchmesser Bodenplatte: 320 mm, Durchmesser: 63 mm, Farbe: Black37,50 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
Wie viel Prozent sind Schenkungssteuer?
Die Schenkungssteuer variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie nach dem Wert der Schenkung. In Deutschland liegt der Steuersatz für Schenkungen zwischen 7% und 30%. Für enge Verwandte wie Kinder oder Ehepartner gelten in der Regel niedrigere Steuersätze als für entferntere Verwandte oder Nicht-Verwandte. Es ist wichtig, die genauen Regelungen und Freibeträge für Schenkungen zu beachten, um die Schenkungssteuer korrekt zu berechnen. In jedem Fall empfiehlt es sich, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um mögliche Steuervorteile optimal zu nutzen. **
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
Ähnliche Suchbegriffe für Schenkungssteuer
-
TowiTek RFID-Zugangskontrolle 12 V/DCDer TowiTek Universal-Zugangscontroller UAC400 ist die zentrale Steuereinheit für Zugangskontrollsysteme mit bis zu 400 berechtigten Ausweisen. Ein gezieltes Löschen von einzelnen verlorenen Ausweisen ist dank des Displays komfortabel möglich. Der Schaltkontakt ist als Zeit- oder Wechselkontakt konfigurierbar. Zum Betrieb muss eine Eingabeeinheit an die Wiegand-Schnittstelle angeschlossen werden. Für die Verwendung von RFID-Transpondern wird die RFID-Weitbereichs-Leseantenne (Best. Nr.: 1839714, 2564475) verwendet. Der Zugangscontroller wird fertig aufgebaut und im Universalgehäuse montiert geliefert.92,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Showgear Showtec 2m Einstellbare Crowd Barrier - SchwarzEinfach zu bedienende Absperrung. Ausgestattet mit einem verstellbaren Band (maximale Länge 2mtr), das über einen einfach zu bedienenden Schiebemechanismus an der nächsten Absperrung befestigt werden kann.Technische Daten: Höhe (mm): 890 mm, Durchmesser Bodenplatte: 320 mm, Durchmesser: 63 mm, Farbe: Black37,50 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Notfallplanung in Städten und GemeindenNotfallplanung in Städten und Gemeinden , Print-Ausgabe , Sonstige > Motorkühlung , Auflage: 3. Auflage, Erscheinungsjahr: 20250331, Redaktion: Eikelberg, Tim, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 394, Keyword: Bevölkerungsschutz; Evakuierungspläne; Gefahrenabwehr; Katastrophenschutz; Notfallmanagement; Notfallplanung; Zivilschutz, Fachschema: Brand - Brandschutz~Katastrophenschutz~Kommunalrecht~Notfall~Öffentliches Recht~Recht~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen~Gesellschaft und Sozialwissenschaften~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 147, Höhe: 23, Gewicht: 400, Produktform: Kartoniert,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Giesen, Stephan: Notfallplanung in Städten und Gemeinden. Premium-AusgabeNotfallplanung in Städten und Gemeinden. Premium-Ausgabe , Die Zuständigkeit für den Zivilschutz liegt im Spannungs- und Verteidigungsfall auf Bundesebene. Von hier aus werden die Aufgaben auf nachgeordnete Ebenen weiterdelegiert. So werden die Länder mit den Aufgaben des Katastrophenschutzes betraut und die kreisfreien Städte und Landkreise mit der Erfüllung dieser Aufgaben. Mit dem Handbuch "Notfallplanung in Städten und Gemeinden" haben Verantwortliche vor Ort eine umfangreiche Fachliteratur für die Gefahrenabwehr auf gemeindlicher Ebene zur Hand. Den mit der Planung beauftragten Mitarbeitern wird damit eine praxisnahe Orientierung an die Hand gegeben. Von der Ortsbeschreibung über die Gefährdungsanalyse und die Warnung der Bevölkerung bis hin zu Erstellung von Evakuierungsplänen ist inhaltlich alles enthalten, was zur Notfallplanung beachtet werden muss. Die Einrichtung und der Funktionserhalt eines SAE stellt einen der wichtigsten Punkte dar, daher werden neben den Grundlagen auch die Vor- und Nachteile verschiedener Stabsorganisationsmodelle beleuchtet sowie die Dienst- und Personalplanung besprochen. Neben Großbrand, Unwetter und Hochwasser werden in der komplett überarbeiteten dritten Auflage neue Schadensszenarien zu Pandemie, BlackOut und Gasmangel besprochen. Ein weiteres behandeltes Thema ist die Information der Bevölkerung sowie die Medienarbeit. Rechte, Pflichten sowie praxisorientierte Tipps zur Risiko-, Krisen- und Katastrophenkommunikation runden das Buch ab. Die Premium-Ausgabe des Buches besteht aus einem gedruckten Handbuch im praktischen DIN A6-Taschenformat und einer digitalen Ausgabe als E-Book im EPUB- und PDF-Format sowie einsatzfertigen Mustervorlagen, Arbeitshilfen und Checklisten. Diese bietet folgende Vorteile: - Auf dem neuesten Stand: Pandemie, Unwetter, Großbrand, Black Out - die neuesten Erkenntnisse für wurden aufbereitet. - Konkretes Fachwissen: Von der Gefahrenanalyse bis hin zur effizient organisierten Stabsarbeit: Experten aus Verwaltung, Rettungs- und Hilfsorganisationen bringen alles Wichtige auf den Punkt. - Direkt einsetzbare Notfallplanung: Mit praxisbezogenen Leitfäden zur individuellen Erstellung von Gefahrenabwehrkonzepten und Notfallplänen. - Souveräne Kommunikation: vorbereitete Textbausteine für Reden im Risiko-, Krisen- und Katastrophenfall. Unsere fachspezifischen E-Books im EPUB- und/oder PDF-Format können Sie jederzeit lesen und zur Recherche heranziehen, egal ob Sie am PC oder mobil mit einem Smartphone oder Tablet arbeiten. Die E-Books beinhalten zudem eine komfortable Suchfunktion und praktische Verlinkungen. Die Vorteile im Detail: - Schlagwort-Verlinkungen*: Für einen schnellen Zugriff auf die benötigte Information. - Schnelle Orientierung: Zahlreiche Verweise* auf weiterführende Schlagworte bieten einen Rundumblick in kürzester Zeit. - Zusätzliche Funktionen: z. B. Lesezeichen, Kommentare und praktische Suchfunktion.** - Beim Kauf eines E-Books fallen für dieses keine Versandkosten an. *variiert je nach Titel **abhängig vom Endgerät Die Zusatzfunktionen der Online-Ausgabe - Mobil per App und über Browser auf Smartphone, Tablet, Laptop und Desktop-PC jederzeit verfügbar - Praktische Volltext-Suche über einfache Eingabe von Stichwörtern und Suchbegriffen - Schnelle Navigation durch direkt verlinkte Inhaltsverzeichnisse und Verweise - Komfortables Bearbeiten und Hinzufügen von Lesezeichen und Notizen als Text, Bild oder Sprachnachricht - Einsatzfertige Vorlagen und Arbeitshilfen zum Download Mitarbeiter der Ämter für Sicherheit/Ordnung, Bürgermeister und Stellvertreter, Führungskräfte von Rettungs- und Hilfsorganisationen, Pressesprecher von Städten und Gemeinden Hier können Sie kostenlose Leseproben zur Publikation einsehen: - Erstellung eines Evakuierungsplans - Digitale Medien und Social Media im Einsatzfall Inhaltskurzübersicht: Einführung in die Gefahrenabwehr auf Gemeindeebene - Gliederung der staatlichen Gefahrenabwehr - Zivilschutz - Katastrophenschutz - Örtliche Gefahrenabwehr - Allgemeine Notfallplanung Erstellung einer Ortsbeschreibung - Ziele einer Ortsbeschreibung - Grundsatze der Ortsbeschreibung - Aufbau einer Ortsbeschreibung - Gefährdungsanalyse - Welche Gefährdungen sind möglich? - Risikoanalyse - Informationssicherheit Neu - Warnung der Bevölkerung - Warnung in der Gefahrenabwehr - Warnmittel - Warnkonzepte in der Gefahrenabwehr - Erstellung eines Evakuierungsplans - Evakuierung und Räumung - Allgemeine Evakuierungsplanung - Entscheidungsfindung - Maßnahmenkatalog - Evakuierung als interdisziplinare Herausforderung - Bereitstellungs- und Sammelraume - Unterschiedliche Bereitstellungsarten - Sinn und Zweck eines Bereitstellungsraums - Sinn und Zweck eines Sammelplatzes - Vorplanungen für Bereitstellungs- und - Verfugungsraume - Unterbringung Betroffener - Einrichtung von Notunterkünften - Betreuung und Verpflegung - Planung und Umsetzung der Betreuung - Betreuungskonzepte - Planung und Umsetzung der Verpflegung - Betreuung von Einsatzkräften - Planung von Betreuungsszenarien - Eigene Betroffenheit der Behörde - Grundlegende Vorbereitung - Mögliche Szenarien - Ablaufe und Verantwortlichkeiten in der Gemeinde - Die Gefahrenabwehr im Tagesgeschäft der Gemeinde - Anpassung der gemeindlichen Gefahrenabwehr - Prüfung von Ressourcen und Strukturen - Sicherheitsarchitektur in Deutschland - Einsatzkräfte - Zusammenarbeit in Verwaltungsstab und - Einsatzleitung - Soll-Ist-Vergleich Einrichtung und Funktionserhalt von Stäben der örtlichen Gefahrenabwehr - Grundlagen - Entwicklungen in der Führungslehre - Das Führungssystem in der Gefahrenabwehr - Struktur und Aufgaben von Staben der örtlichen Gefahrenabwehr - Motivation zur Einrichtung von Staben - Begründung zur Einrichtung von Staben der örtlichen Gefahrenabwehr - Aufbau eines Stabs im Allgemeinen - Organisatorischer Aufbau eines Stabs der örtlichen Gefahrenabwehr - Arbeitsweise und Arbeitsablauf eines Stabs - Vor- und Nachteile verschiedener Stabsorganisationsmodelle - Trennungsmodell: Zweistabs-Modell - Gesamtstabsmodell: Einstabs-Modell - Abschließender Vergleich Dienstanweisung - Sinn und Zweck einer Dienstanweisung - Inhalte der Dienstanweisung - Personalplanung - Planungsgrundsatze - Erreichbarkeit und Alarmierung - Erreichbarkeit und Verfügbarkeit - Funktionsweise der Alarmierung - Stabsraum und Fernmeldebetriebsstelle - Sinn und Zweck eines Stabsraums - Ausstattung und Führungsmittel eines Stabsraums - Sinn und Zweck einer Fernmeldebetriebsstelle - Ausstattung einer Fernmeldebetriebsstelle - Fazit Die Schadenslage - Szenarienorientierte Notfallplanung - Ad-hoc-Ereignis und planbare Lage - Die Schadenslage - Wiederherstellung des Normalzustands - Szenarienorientierte Maßnahmen - Großbrand - Unwetter - Starkregen - Hochwasser - Terrorlagen bei Veranstaltungen Neu - Amok und besondere Gefahrenlagen - Bedrohungsmanagement im Rathaus Neu - Brownout - Kritische Infrastruktur - Selbsthilfefähigkeit der Bevölkerung - Selbstschutz - Staatliche Aufgaben im Selbstschutz - Resilienz der Bevölkerung - Aufgaben der Bevölkerung im Selbstschutz - Zusammenarbeit mit übergeordneten Stellen - Einbindung ereignisspezifischer Akteure der - Gefahrenabwehr - Entsendung in den Verwaltungsstab - Entsendung in die Einsatzleitung auf Kreisebene - Melde- und Berichtswesen - Erstellung eines gemeinsamen Lagebilds Bevölkerungsinformation und Medienarbeit - Grundlagen der Presse- und Öffentlichkeitsarbeit - Informationsbeschaffung der Bürger im digitalen Kommunikationszeitalter - PR: Tägliche Herausforderung - nicht nur im Einsatzfall - Rechte und Pflichten - Betrieb einer Pressestelle im Schadensfall - Presse- und Öffentlichkeitsarbeit im Einsatzfall - Informationsbedarf der Bevölkerung - Spezielle Kommunikationsformen - Risikokommunikation - Krisenkommunikation - Katastrophenkommunikation - Digitale Medien und Social Media im Einsatzfall - Begriffsdefinition digitale Medien - Social Media - Schlussfolgerungen für die Praxis NUR IN DER PREMIUM-AUSGABE: Digitale Arbeitshilfen: - Checkliste "Organisation Stabsarbeit" - Checkliste "Individuelle Gefahrenlagen" - Vorlage "Notfallplan" - Kommunikationsskizze - Musterreden für Risiko-, Krisen- und Katastrophenkommunikation - Dokumentationsvorlage "Ablaufprotokoll im Notfall" Sie erhalten eine Premium-Ausgabe: Printtitel, E-Book (EPUB + PDF-Datei) sowie editier- und druckbare Vorlagen. Die Bestellung kann nur über den Buchhandel direkt oder über die Forum Verlag Herkert GmbH erfolgen. Best.-Nr.: 5553911/1 , Sonstige > Motorkühlung , Auflage: 3. Auflage, Erscheinungsjahr: 202503, Inhalt/Anzahl: 1, Autoren: Giesen, Stephan~Krenz, Tobias~Pülmanns, Fabian~Rehbein, Andreas~Weichhan, Marc, Redaktion: Eikelberg, Tim, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. Auflage. Buch + eBook + digitale Lernhilfen, Seitenzahl/Blattzahl: 441, Abbildungen: mit E-Book als EPUB- und PDF-Datei + digitale Arbeitshilfen, Keyword: Bevölkerungsschutz; Evakuierungspläne; Gefahrenabwehr; Großbrand; Hochwasser; Katastrophenschutz; Notfallmanagement; Notfallplanung; Zivilschutz, Fachschema: Brand - Brandschutz~Katastrophenschutz~Kommunalrecht~Notfall~Öffentliches Recht~Recht~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen~Gesellschaft und Sozialwissenschaften~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 147, Höhe: 23, Gewicht: 400, Produktform: Kartoniert,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
-
Wie viel Prozent sind Schenkungssteuer?
Die Schenkungssteuer variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie nach dem Wert der Schenkung. In Deutschland liegt der Steuersatz für Schenkungen zwischen 7% und 30%. Für enge Verwandte wie Kinder oder Ehepartner gelten in der Regel niedrigere Steuersätze als für entferntere Verwandte oder Nicht-Verwandte. Es ist wichtig, die genauen Regelungen und Freibeträge für Schenkungen zu beachten, um die Schenkungssteuer korrekt zu berechnen. In jedem Fall empfiehlt es sich, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um mögliche Steuervorteile optimal zu nutzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.