Domain konzertabsicherung.de kaufen?
Wir ziehen mit dem Projekt
konzertabsicherung.de um.
Sind Sie am Kauf der Domain
konzertabsicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konzertabsicherung.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
TowiTek RFID-Zugangskontrolle, Aktive BauelementeKompakter Baustein für ein eigenständiges Zugangskontrollsystem mit RFID-Transpondern als Berechtigungsnachweis. Das System lernt bis zu 50 Ausweise und ist einfach über eine Programmierkarte steuerbar. Der Schaltkontakt ist auf Wechsel- oder Zeitfunktion konfigurierbar. Die verwendeten Transponder sind kopiergeschützt und bieten eine weitaus höhere Sicherheit als ähnliche Systeme. Die Lesereichweite beträgt ca. 20 bis 50 mm.51,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dahua Zugangskontrolle ASC2204B-S, Netzwerkkamera ZubehörDie Zugangskontrolle ASC2204B-S von Dahua ist ein fortschrittliches Zubehör für Netzwerkkameras, das eine effiziente und sichere Verwaltung von Zutrittskontrollen ermöglicht. Mit der Fähigkeit, bis zu vier Türen zu steuern, bietet dieses Gerät eine flexible Lösung für verschiedene Anwendungen, sei es in gewerblichen oder privaten Umgebungen. Die ASC2204B-S ist für den Betrieb unter extremen Temperaturen von -30 bis 60 °C ausgelegt, was sie ideal für den Einsatz in unterschiedlichen klimatischen Bedingungen macht. Die Unterstützung von bis zu 100.000 Benutzern und mehreren Wiegand-Lesern sorgt für eine hohe Benutzerfreundlichkeit und Anpassungsfähigkeit. Darüber hinaus ermöglicht die integrierte Alarmfunktion eine proaktive Sicherheitsüberwachung, während die verschiedenen Netzwerkprotokolle eine nahtlose Integration in bestehende Systeme gewährleisten. - Maximale Anzahl der Türen: 4 - Unterstützt bis zu 100.000 Benutzer - Betriebstemperatur: -30 bis 60 °C - Aktiver Fälschungsalarm für erhöhte Sicherheit - Unterstützte Netzwerkprotokolle: TCP, UDP, IPv4.186,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Söhngen Erste Hilfe Koffer Evakuierung SN-CD 0601108Zentrale · leicht zugängliche Aufbewahrung · ermöglicht bei Notfallsituationen in beengten Raumverhältnissen oder brennenden Gebäuden eine schnelle Evakuierung gefährdeter Personen. Wandhalterung mit 90° Stopp-Arretierung. Transparente Abdeckplatten · Gummidichtung · Inneneinteilung verstellbar · Drehverschlüsse · Plombiervorrichtung und Sicherheitsplombe.302,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
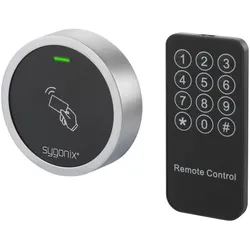
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.35,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TowiTek RFID-Zugangskontrolle, Aktive BauelementeKompakter Baustein für ein eigenständiges Zugangskontrollsystem mit RFID-Transpondern als Berechtigungsnachweis. Das System lernt bis zu 50 Ausweise und ist einfach über eine Programmierkarte steuerbar. Der Schaltkontakt ist auf Wechsel- oder Zeitfunktion konfigurierbar. Die verwendeten Transponder sind kopiergeschützt und bieten eine weitaus höhere Sicherheit als ähnliche Systeme. Die Lesereichweite beträgt ca. 20 bis 50 mm.51,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dahua Zugangskontrolle ASC2204B-S, Netzwerkkamera ZubehörDie Zugangskontrolle ASC2204B-S von Dahua ist ein fortschrittliches Zubehör für Netzwerkkameras, das eine effiziente und sichere Verwaltung von Zutrittskontrollen ermöglicht. Mit der Fähigkeit, bis zu vier Türen zu steuern, bietet dieses Gerät eine flexible Lösung für verschiedene Anwendungen, sei es in gewerblichen oder privaten Umgebungen. Die ASC2204B-S ist für den Betrieb unter extremen Temperaturen von -30 bis 60 °C ausgelegt, was sie ideal für den Einsatz in unterschiedlichen klimatischen Bedingungen macht. Die Unterstützung von bis zu 100.000 Benutzern und mehreren Wiegand-Lesern sorgt für eine hohe Benutzerfreundlichkeit und Anpassungsfähigkeit. Darüber hinaus ermöglicht die integrierte Alarmfunktion eine proaktive Sicherheitsüberwachung, während die verschiedenen Netzwerkprotokolle eine nahtlose Integration in bestehende Systeme gewährleisten. - Maximale Anzahl der Türen: 4 - Unterstützt bis zu 100.000 Benutzer - Betriebstemperatur: -30 bis 60 °C - Aktiver Fälschungsalarm für erhöhte Sicherheit - Unterstützte Netzwerkprotokolle: TCP, UDP, IPv4.186,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Söhngen Erste Hilfe Koffer Evakuierung SN-CD 0601108Zentrale · leicht zugängliche Aufbewahrung · ermöglicht bei Notfallsituationen in beengten Raumverhältnissen oder brennenden Gebäuden eine schnelle Evakuierung gefährdeter Personen. Wandhalterung mit 90° Stopp-Arretierung. Transparente Abdeckplatten · Gummidichtung · Inneneinteilung verstellbar · Drehverschlüsse · Plombiervorrichtung und Sicherheitsplombe.302,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Notfallplanung in Städten und GemeindenNotfallplanung in Städten und Gemeinden , Print-Ausgabe , Sonstige > Motorkühlung , Auflage: 3. Auflage, Erscheinungsjahr: 20250331, Redaktion: Eikelberg, Tim, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 394, Keyword: Bevölkerungsschutz; Evakuierungspläne; Gefahrenabwehr; Katastrophenschutz; Notfallmanagement; Notfallplanung; Zivilschutz, Fachschema: Brand - Brandschutz~Katastrophenschutz~Kommunalrecht~Notfall~Öffentliches Recht~Recht~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen~Gesellschaft und Sozialwissenschaften~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 147, Höhe: 23, Gewicht: 400, Produktform: Kartoniert,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Giesen, Stephan: Notfallplanung in Städten und Gemeinden. Premium-AusgabeNotfallplanung in Städten und Gemeinden. Premium-Ausgabe , Die Zuständigkeit für den Zivilschutz liegt im Spannungs- und Verteidigungsfall auf Bundesebene. Von hier aus werden die Aufgaben auf nachgeordnete Ebenen weiterdelegiert. So werden die Länder mit den Aufgaben des Katastrophenschutzes betraut und die kreisfreien Städte und Landkreise mit der Erfüllung dieser Aufgaben. Mit dem Handbuch "Notfallplanung in Städten und Gemeinden" haben Verantwortliche vor Ort eine umfangreiche Fachliteratur für die Gefahrenabwehr auf gemeindlicher Ebene zur Hand. Den mit der Planung beauftragten Mitarbeitern wird damit eine praxisnahe Orientierung an die Hand gegeben. Von der Ortsbeschreibung über die Gefährdungsanalyse und die Warnung der Bevölkerung bis hin zu Erstellung von Evakuierungsplänen ist inhaltlich alles enthalten, was zur Notfallplanung beachtet werden muss. Die Einrichtung und der Funktionserhalt eines SAE stellt einen der wichtigsten Punkte dar, daher werden neben den Grundlagen auch die Vor- und Nachteile verschiedener Stabsorganisationsmodelle beleuchtet sowie die Dienst- und Personalplanung besprochen. Neben Großbrand, Unwetter und Hochwasser werden in der komplett überarbeiteten dritten Auflage neue Schadensszenarien zu Pandemie, BlackOut und Gasmangel besprochen. Ein weiteres behandeltes Thema ist die Information der Bevölkerung sowie die Medienarbeit. Rechte, Pflichten sowie praxisorientierte Tipps zur Risiko-, Krisen- und Katastrophenkommunikation runden das Buch ab. Die Premium-Ausgabe des Buches besteht aus einem gedruckten Handbuch im praktischen DIN A6-Taschenformat und einer digitalen Ausgabe als E-Book im EPUB- und PDF-Format sowie einsatzfertigen Mustervorlagen, Arbeitshilfen und Checklisten. Diese bietet folgende Vorteile: - Auf dem neuesten Stand: Pandemie, Unwetter, Großbrand, Black Out - die neuesten Erkenntnisse für wurden aufbereitet. - Konkretes Fachwissen: Von der Gefahrenanalyse bis hin zur effizient organisierten Stabsarbeit: Experten aus Verwaltung, Rettungs- und Hilfsorganisationen bringen alles Wichtige auf den Punkt. - Direkt einsetzbare Notfallplanung: Mit praxisbezogenen Leitfäden zur individuellen Erstellung von Gefahrenabwehrkonzepten und Notfallplänen. - Souveräne Kommunikation: vorbereitete Textbausteine für Reden im Risiko-, Krisen- und Katastrophenfall. Unsere fachspezifischen E-Books im EPUB- und/oder PDF-Format können Sie jederzeit lesen und zur Recherche heranziehen, egal ob Sie am PC oder mobil mit einem Smartphone oder Tablet arbeiten. Die E-Books beinhalten zudem eine komfortable Suchfunktion und praktische Verlinkungen. Die Vorteile im Detail: - Schlagwort-Verlinkungen*: Für einen schnellen Zugriff auf die benötigte Information. - Schnelle Orientierung: Zahlreiche Verweise* auf weiterführende Schlagworte bieten einen Rundumblick in kürzester Zeit. - Zusätzliche Funktionen: z. B. Lesezeichen, Kommentare und praktische Suchfunktion.** - Beim Kauf eines E-Books fallen für dieses keine Versandkosten an. *variiert je nach Titel **abhängig vom Endgerät Die Zusatzfunktionen der Online-Ausgabe - Mobil per App und über Browser auf Smartphone, Tablet, Laptop und Desktop-PC jederzeit verfügbar - Praktische Volltext-Suche über einfache Eingabe von Stichwörtern und Suchbegriffen - Schnelle Navigation durch direkt verlinkte Inhaltsverzeichnisse und Verweise - Komfortables Bearbeiten und Hinzufügen von Lesezeichen und Notizen als Text, Bild oder Sprachnachricht - Einsatzfertige Vorlagen und Arbeitshilfen zum Download Mitarbeiter der Ämter für Sicherheit/Ordnung, Bürgermeister und Stellvertreter, Führungskräfte von Rettungs- und Hilfsorganisationen, Pressesprecher von Städten und Gemeinden Hier können Sie kostenlose Leseproben zur Publikation einsehen: - Erstellung eines Evakuierungsplans - Digitale Medien und Social Media im Einsatzfall Inhaltskurzübersicht: Einführung in die Gefahrenabwehr auf Gemeindeebene - Gliederung der staatlichen Gefahrenabwehr - Zivilschutz - Katastrophenschutz - Örtliche Gefahrenabwehr - Allgemeine Notfallplanung Erstellung einer Ortsbeschreibung - Ziele einer Ortsbeschreibung - Grundsatze der Ortsbeschreibung - Aufbau einer Ortsbeschreibung - Gefährdungsanalyse - Welche Gefährdungen sind möglich? - Risikoanalyse - Informationssicherheit Neu - Warnung der Bevölkerung - Warnung in der Gefahrenabwehr - Warnmittel - Warnkonzepte in der Gefahrenabwehr - Erstellung eines Evakuierungsplans - Evakuierung und Räumung - Allgemeine Evakuierungsplanung - Entscheidungsfindung - Maßnahmenkatalog - Evakuierung als interdisziplinare Herausforderung - Bereitstellungs- und Sammelraume - Unterschiedliche Bereitstellungsarten - Sinn und Zweck eines Bereitstellungsraums - Sinn und Zweck eines Sammelplatzes - Vorplanungen für Bereitstellungs- und - Verfugungsraume - Unterbringung Betroffener - Einrichtung von Notunterkünften - Betreuung und Verpflegung - Planung und Umsetzung der Betreuung - Betreuungskonzepte - Planung und Umsetzung der Verpflegung - Betreuung von Einsatzkräften - Planung von Betreuungsszenarien - Eigene Betroffenheit der Behörde - Grundlegende Vorbereitung - Mögliche Szenarien - Ablaufe und Verantwortlichkeiten in der Gemeinde - Die Gefahrenabwehr im Tagesgeschäft der Gemeinde - Anpassung der gemeindlichen Gefahrenabwehr - Prüfung von Ressourcen und Strukturen - Sicherheitsarchitektur in Deutschland - Einsatzkräfte - Zusammenarbeit in Verwaltungsstab und - Einsatzleitung - Soll-Ist-Vergleich Einrichtung und Funktionserhalt von Stäben der örtlichen Gefahrenabwehr - Grundlagen - Entwicklungen in der Führungslehre - Das Führungssystem in der Gefahrenabwehr - Struktur und Aufgaben von Staben der örtlichen Gefahrenabwehr - Motivation zur Einrichtung von Staben - Begründung zur Einrichtung von Staben der örtlichen Gefahrenabwehr - Aufbau eines Stabs im Allgemeinen - Organisatorischer Aufbau eines Stabs der örtlichen Gefahrenabwehr - Arbeitsweise und Arbeitsablauf eines Stabs - Vor- und Nachteile verschiedener Stabsorganisationsmodelle - Trennungsmodell: Zweistabs-Modell - Gesamtstabsmodell: Einstabs-Modell - Abschließender Vergleich Dienstanweisung - Sinn und Zweck einer Dienstanweisung - Inhalte der Dienstanweisung - Personalplanung - Planungsgrundsatze - Erreichbarkeit und Alarmierung - Erreichbarkeit und Verfügbarkeit - Funktionsweise der Alarmierung - Stabsraum und Fernmeldebetriebsstelle - Sinn und Zweck eines Stabsraums - Ausstattung und Führungsmittel eines Stabsraums - Sinn und Zweck einer Fernmeldebetriebsstelle - Ausstattung einer Fernmeldebetriebsstelle - Fazit Die Schadenslage - Szenarienorientierte Notfallplanung - Ad-hoc-Ereignis und planbare Lage - Die Schadenslage - Wiederherstellung des Normalzustands - Szenarienorientierte Maßnahmen - Großbrand - Unwetter - Starkregen - Hochwasser - Terrorlagen bei Veranstaltungen Neu - Amok und besondere Gefahrenlagen - Bedrohungsmanagement im Rathaus Neu - Brownout - Kritische Infrastruktur - Selbsthilfefähigkeit der Bevölkerung - Selbstschutz - Staatliche Aufgaben im Selbstschutz - Resilienz der Bevölkerung - Aufgaben der Bevölkerung im Selbstschutz - Zusammenarbeit mit übergeordneten Stellen - Einbindung ereignisspezifischer Akteure der - Gefahrenabwehr - Entsendung in den Verwaltungsstab - Entsendung in die Einsatzleitung auf Kreisebene - Melde- und Berichtswesen - Erstellung eines gemeinsamen Lagebilds Bevölkerungsinformation und Medienarbeit - Grundlagen der Presse- und Öffentlichkeitsarbeit - Informationsbeschaffung der Bürger im digitalen Kommunikationszeitalter - PR: Tägliche Herausforderung - nicht nur im Einsatzfall - Rechte und Pflichten - Betrieb einer Pressestelle im Schadensfall - Presse- und Öffentlichkeitsarbeit im Einsatzfall - Informationsbedarf der Bevölkerung - Spezielle Kommunikationsformen - Risikokommunikation - Krisenkommunikation - Katastrophenkommunikation - Digitale Medien und Social Media im Einsatzfall - Begriffsdefinition digitale Medien - Social Media - Schlussfolgerungen für die Praxis NUR IN DER PREMIUM-AUSGABE: Digitale Arbeitshilfen: - Checkliste "Organisation Stabsarbeit" - Checkliste "Individuelle Gefahrenlagen" - Vorlage "Notfallplan" - Kommunikationsskizze - Musterreden für Risiko-, Krisen- und Katastrophenkommunikation - Dokumentationsvorlage "Ablaufprotokoll im Notfall" Sie erhalten eine Premium-Ausgabe: Printtitel, E-Book (EPUB + PDF-Datei) sowie editier- und druckbare Vorlagen. Die Bestellung kann nur über den Buchhandel direkt oder über die Forum Verlag Herkert GmbH erfolgen. Best.-Nr.: 5553911/1 , Sonstige > Motorkühlung , Auflage: 3. Auflage, Erscheinungsjahr: 202503, Inhalt/Anzahl: 1, Autoren: Giesen, Stephan~Krenz, Tobias~Pülmanns, Fabian~Rehbein, Andreas~Weichhan, Marc, Redaktion: Eikelberg, Tim, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. Auflage. Buch + eBook + digitale Lernhilfen, Seitenzahl/Blattzahl: 441, Abbildungen: mit E-Book als EPUB- und PDF-Datei + digitale Arbeitshilfen, Keyword: Bevölkerungsschutz; Evakuierungspläne; Gefahrenabwehr; Großbrand; Hochwasser; Katastrophenschutz; Notfallmanagement; Notfallplanung; Zivilschutz, Fachschema: Brand - Brandschutz~Katastrophenschutz~Kommunalrecht~Notfall~Öffentliches Recht~Recht~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen~Gesellschaft und Sozialwissenschaften~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 147, Höhe: 23, Gewicht: 400, Produktform: Kartoniert,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.