Domain konzertabsicherung.de kaufen?
Wir ziehen mit dem Projekt
konzertabsicherung.de um.
Sind Sie am Kauf der Domain
konzertabsicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konzertabsicherung.de kaufen?
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **

Ähnliche Suchbegriffe für Kasko
Top-Angebote
Produkte zum Begriff Kasko:
-
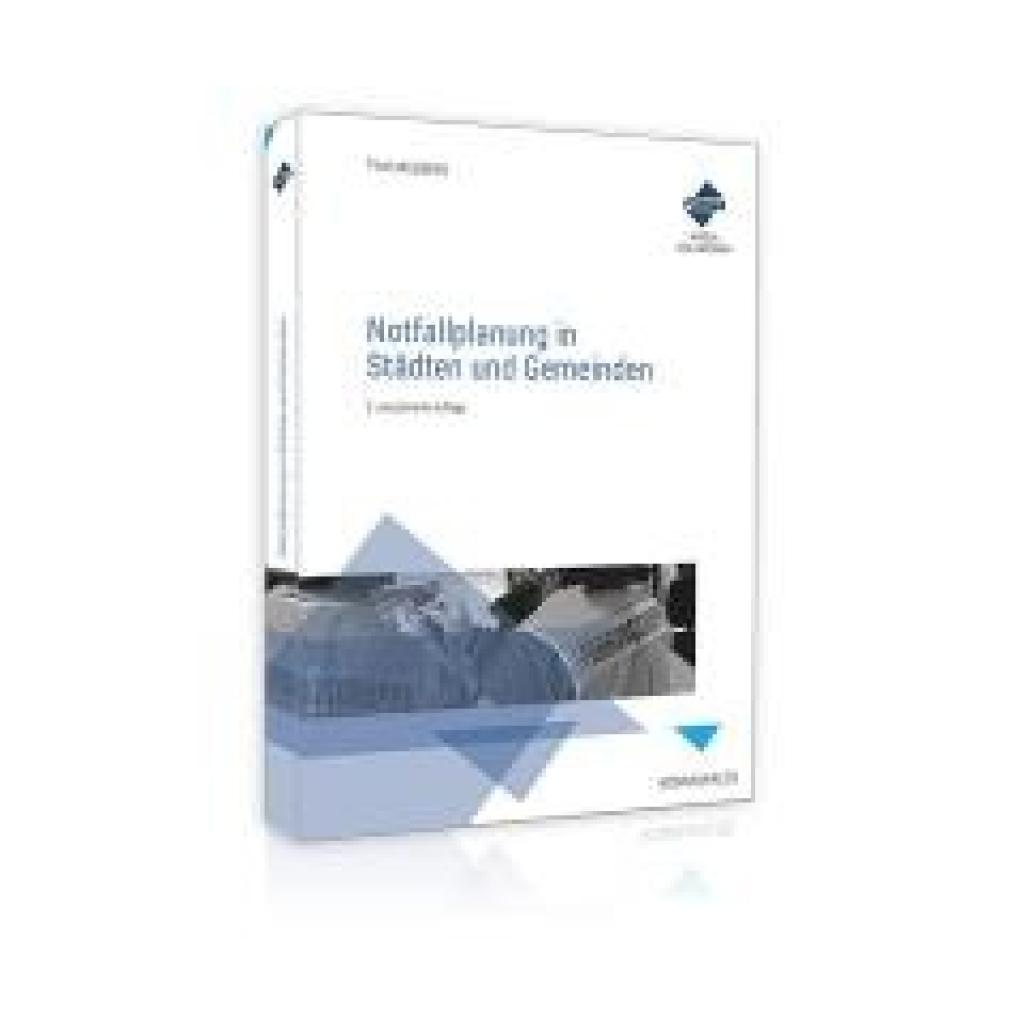
Notfallplanung in Städten und GemeindenNotfallplanung in Städten und Gemeinden , Print-Ausgabe , Sonstige > Motorkühlung , Auflage: 3. Auflage, Erscheinungsjahr: 20250331, Redaktion: Eikelberg, Tim, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 394, Keyword: Bevölkerungsschutz; Evakuierungspläne; Gefahrenabwehr; Katastrophenschutz; Notfallmanagement; Notfallplanung; Zivilschutz, Fachschema: Brand - Brandschutz~Katastrophenschutz~Kommunalrecht~Notfall~Öffentliches Recht~Recht~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen~Gesellschaft und Sozialwissenschaften~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 147, Höhe: 23, Gewicht: 400, Produktform: Kartoniert,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
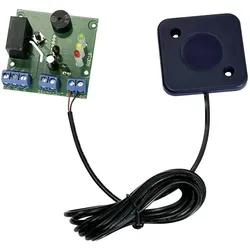
TowiTek RFID-Zugangskontrolle, Aktive BauelementeKompakter Baustein für ein eigenständiges Zugangskontrollsystem mit RFID-Transpondern als Berechtigungsnachweis. Das System lernt bis zu 50 Ausweise und ist einfach über eine Programmierkarte steuerbar. Der Schaltkontakt ist auf Wechsel- oder Zeitfunktion konfigurierbar. Die verwendeten Transponder sind kopiergeschützt und bieten eine weitaus höhere Sicherheit als ähnliche Systeme. Die Lesereichweite beträgt ca. 20 bis 50 mm.51,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
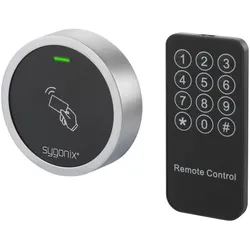
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.35,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **
Was ist bei der HUK Kasko Plus?
Die HUK Kasko Plus ist eine erweiterte Form der Kaskoversicherung, die zusätzlich zur Teilkasko auch Schäden am eigenen Fahrzeug durch selbstverschuldete Unfälle abdeckt. Sie bietet somit einen umfassenderen Schutz als die herkömmliche Teilkaskoversicherung. Darüber hinaus sind in der HUK Kasko Plus oft weitere Leistungen wie beispielsweise ein erweiterter Schutz bei Diebstahl oder Vandalismus enthalten. Es lohnt sich, die genauen Leistungen und Konditionen der HUK Kasko Plus mit anderen Versicherungen zu vergleichen, um das passende Angebot für die individuellen Bedürfnisse zu finden. **
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Kasko:
-
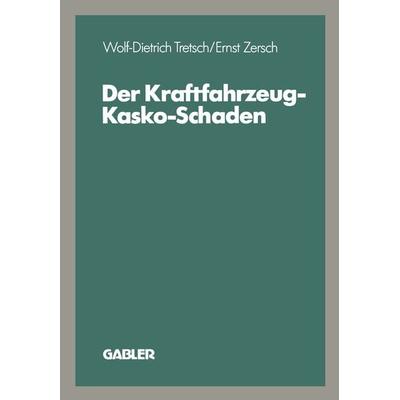
Der Kraftfahrzeug-Kasko-Schaden, Taschenbuch von Wolf-Dietrich Tretsch, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-18506-6Der Kraftfahrzeug-kasko-schaden, Taschenbuch Von Wolf-dietrich Tretsch, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-18506-6, Seitenanzahl: 21454,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Crowd Management: Verhinderung von Massenphänomenen bei Großveranstaltungen, Taschenbuch von Christian Zacherle, Diplomica Verlag GmbH,Crowd Management: Verhinderung Von Massenphänomenen Bei Großveranstaltungen, Taschenbuch Von Christian Zacherle, Diplomica Verlag Gmbh, 978-3-8428-9621-5, Seitenanzahl: 8444,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Notfallplanung in Städten und GemeindenNotfallplanung in Städten und Gemeinden , Print-Ausgabe , Sonstige > Motorkühlung , Auflage: 3. Auflage, Erscheinungsjahr: 20250331, Redaktion: Eikelberg, Tim, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 394, Keyword: Bevölkerungsschutz; Evakuierungspläne; Gefahrenabwehr; Katastrophenschutz; Notfallmanagement; Notfallplanung; Zivilschutz, Fachschema: Brand - Brandschutz~Katastrophenschutz~Kommunalrecht~Notfall~Öffentliches Recht~Recht~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen~Gesellschaft und Sozialwissenschaften~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 147, Höhe: 23, Gewicht: 400, Produktform: Kartoniert,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
-
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Kasko
-
TowiTek RFID-Zugangskontrolle, Aktive BauelementeKompakter Baustein für ein eigenständiges Zugangskontrollsystem mit RFID-Transpondern als Berechtigungsnachweis. Das System lernt bis zu 50 Ausweise und ist einfach über eine Programmierkarte steuerbar. Der Schaltkontakt ist auf Wechsel- oder Zeitfunktion konfigurierbar. Die verwendeten Transponder sind kopiergeschützt und bieten eine weitaus höhere Sicherheit als ähnliche Systeme. Die Lesereichweite beträgt ca. 20 bis 50 mm.51,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.35,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewertung von Crowd-Management-Strategien, Taschenbuch von Ismail Saani, Verlag Unser Wissen, 978-620-8-80015-4Bewertung Von Crowd-management-strategien, Taschenbuch Von Ismail Saani, Verlag Unser Wissen, 978-620-8-80015-4, Seitenanzahl: 6843,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Crowd Management: Prävention und Intervention bei Massenpaniken, Taschenbuch von Christian Zacherle, GRIN, 978-3-640-60355-8Crowd Management: Prävention Und Intervention Bei Massenpaniken, Taschenbuch Von Christian Zacherle, Grin, 978-3-640-60355-8, Seitenanzahl: 13647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **
-
Was ist bei der HUK Kasko Plus?
Die HUK Kasko Plus ist eine erweiterte Form der Kaskoversicherung, die zusätzlich zur Teilkasko auch Schäden am eigenen Fahrzeug durch selbstverschuldete Unfälle abdeckt. Sie bietet somit einen umfassenderen Schutz als die herkömmliche Teilkaskoversicherung. Darüber hinaus sind in der HUK Kasko Plus oft weitere Leistungen wie beispielsweise ein erweiterter Schutz bei Diebstahl oder Vandalismus enthalten. Es lohnt sich, die genauen Leistungen und Konditionen der HUK Kasko Plus mit anderen Versicherungen zu vergleichen, um das passende Angebot für die individuellen Bedürfnisse zu finden. **
-
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.