Domain konzertabsicherung.de kaufen?
Wir ziehen mit dem Projekt
konzertabsicherung.de um.
Sind Sie am Kauf der Domain
konzertabsicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konzertabsicherung.de kaufen?
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **

Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
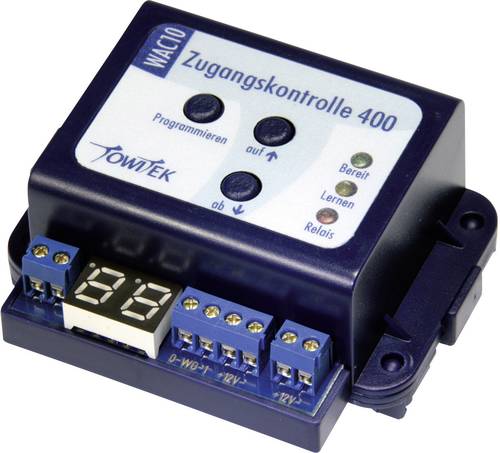
TowiTek RFID-Zugangskontrolle 12 V/DCDer TowiTek Universal-Zugangscontroller UAC400 ist die zentrale Steuereinheit für Zugangskontrollsysteme mit bis zu 400 berechtigten Ausweisen. Ein gezieltes Löschen von einzelnen verlorenen Ausweisen ist dank des Displays komfortabel möglich. Der Schaltkontakt ist als Zeit- oder Wechselkontakt konfigurierbar. Zum Betrieb muss eine Eingabeeinheit an die Wiegand-Schnittstelle angeschlossen werden. Für die Verwendung von RFID-Transpondern wird die RFID-Weitbereichs-Leseantenne (Best. Nr.: 1839714, 2564475) verwendet. Der Zugangscontroller wird fertig aufgebaut und im Universalgehäuse montiert geliefert.92,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
Ähnliche Suchbegriffe für Anfangsbestand
-
TowiTek RFID-Zugangskontrolle 12 V/DCDer TowiTek Universal-Zugangscontroller UAC400 ist die zentrale Steuereinheit für Zugangskontrollsysteme mit bis zu 400 berechtigten Ausweisen. Ein gezieltes Löschen von einzelnen verlorenen Ausweisen ist dank des Displays komfortabel möglich. Der Schaltkontakt ist als Zeit- oder Wechselkontakt konfigurierbar. Zum Betrieb muss eine Eingabeeinheit an die Wiegand-Schnittstelle angeschlossen werden. Für die Verwendung von RFID-Transpondern wird die RFID-Weitbereichs-Leseantenne (Best. Nr.: 1839714, 2564475) verwendet. Der Zugangscontroller wird fertig aufgebaut und im Universalgehäuse montiert geliefert.92,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Notfallplanung in Städten und GemeindenNotfallplanung in Städten und Gemeinden , Print-Ausgabe , Sonstige > Motorkühlung , Auflage: 3. Auflage, Erscheinungsjahr: 20250331, Redaktion: Eikelberg, Tim, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 394, Keyword: Bevölkerungsschutz; Evakuierungspläne; Gefahrenabwehr; Katastrophenschutz; Notfallmanagement; Notfallplanung; Zivilschutz, Fachschema: Brand - Brandschutz~Katastrophenschutz~Kommunalrecht~Notfall~Öffentliches Recht~Recht~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen~Gesellschaft und Sozialwissenschaften~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 147, Höhe: 23, Gewicht: 400, Produktform: Kartoniert,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Giesen, Stephan: Notfallplanung in Städten und Gemeinden. Premium-AusgabeNotfallplanung in Städten und Gemeinden. Premium-Ausgabe , Die Zuständigkeit für den Zivilschutz liegt im Spannungs- und Verteidigungsfall auf Bundesebene. Von hier aus werden die Aufgaben auf nachgeordnete Ebenen weiterdelegiert. So werden die Länder mit den Aufgaben des Katastrophenschutzes betraut und die kreisfreien Städte und Landkreise mit der Erfüllung dieser Aufgaben. Mit dem Handbuch "Notfallplanung in Städten und Gemeinden" haben Verantwortliche vor Ort eine umfangreiche Fachliteratur für die Gefahrenabwehr auf gemeindlicher Ebene zur Hand. Den mit der Planung beauftragten Mitarbeitern wird damit eine praxisnahe Orientierung an die Hand gegeben. Von der Ortsbeschreibung über die Gefährdungsanalyse und die Warnung der Bevölkerung bis hin zu Erstellung von Evakuierungsplänen ist inhaltlich alles enthalten, was zur Notfallplanung beachtet werden muss. Die Einrichtung und der Funktionserhalt eines SAE stellt einen der wichtigsten Punkte dar, daher werden neben den Grundlagen auch die Vor- und Nachteile verschiedener Stabsorganisationsmodelle beleuchtet sowie die Dienst- und Personalplanung besprochen. Neben Großbrand, Unwetter und Hochwasser werden in der komplett überarbeiteten dritten Auflage neue Schadensszenarien zu Pandemie, BlackOut und Gasmangel besprochen. Ein weiteres behandeltes Thema ist die Information der Bevölkerung sowie die Medienarbeit. Rechte, Pflichten sowie praxisorientierte Tipps zur Risiko-, Krisen- und Katastrophenkommunikation runden das Buch ab. Die Premium-Ausgabe des Buches besteht aus einem gedruckten Handbuch im praktischen DIN A6-Taschenformat und einer digitalen Ausgabe als E-Book im EPUB- und PDF-Format sowie einsatzfertigen Mustervorlagen, Arbeitshilfen und Checklisten. Diese bietet folgende Vorteile: - Auf dem neuesten Stand: Pandemie, Unwetter, Großbrand, Black Out - die neuesten Erkenntnisse für wurden aufbereitet. - Konkretes Fachwissen: Von der Gefahrenanalyse bis hin zur effizient organisierten Stabsarbeit: Experten aus Verwaltung, Rettungs- und Hilfsorganisationen bringen alles Wichtige auf den Punkt. - Direkt einsetzbare Notfallplanung: Mit praxisbezogenen Leitfäden zur individuellen Erstellung von Gefahrenabwehrkonzepten und Notfallplänen. - Souveräne Kommunikation: vorbereitete Textbausteine für Reden im Risiko-, Krisen- und Katastrophenfall. Unsere fachspezifischen E-Books im EPUB- und/oder PDF-Format können Sie jederzeit lesen und zur Recherche heranziehen, egal ob Sie am PC oder mobil mit einem Smartphone oder Tablet arbeiten. Die E-Books beinhalten zudem eine komfortable Suchfunktion und praktische Verlinkungen. Die Vorteile im Detail: - Schlagwort-Verlinkungen*: Für einen schnellen Zugriff auf die benötigte Information. - Schnelle Orientierung: Zahlreiche Verweise* auf weiterführende Schlagworte bieten einen Rundumblick in kürzester Zeit. - Zusätzliche Funktionen: z. B. Lesezeichen, Kommentare und praktische Suchfunktion.** - Beim Kauf eines E-Books fallen für dieses keine Versandkosten an. *variiert je nach Titel **abhängig vom Endgerät Die Zusatzfunktionen der Online-Ausgabe - Mobil per App und über Browser auf Smartphone, Tablet, Laptop und Desktop-PC jederzeit verfügbar - Praktische Volltext-Suche über einfache Eingabe von Stichwörtern und Suchbegriffen - Schnelle Navigation durch direkt verlinkte Inhaltsverzeichnisse und Verweise - Komfortables Bearbeiten und Hinzufügen von Lesezeichen und Notizen als Text, Bild oder Sprachnachricht - Einsatzfertige Vorlagen und Arbeitshilfen zum Download Mitarbeiter der Ämter für Sicherheit/Ordnung, Bürgermeister und Stellvertreter, Führungskräfte von Rettungs- und Hilfsorganisationen, Pressesprecher von Städten und Gemeinden Hier können Sie kostenlose Leseproben zur Publikation einsehen: - Erstellung eines Evakuierungsplans - Digitale Medien und Social Media im Einsatzfall Inhaltskurzübersicht: Einführung in die Gefahrenabwehr auf Gemeindeebene - Gliederung der staatlichen Gefahrenabwehr - Zivilschutz - Katastrophenschutz - Örtliche Gefahrenabwehr - Allgemeine Notfallplanung Erstellung einer Ortsbeschreibung - Ziele einer Ortsbeschreibung - Grundsatze der Ortsbeschreibung - Aufbau einer Ortsbeschreibung - Gefährdungsanalyse - Welche Gefährdungen sind möglich? - Risikoanalyse - Informationssicherheit Neu - Warnung der Bevölkerung - Warnung in der Gefahrenabwehr - Warnmittel - Warnkonzepte in der Gefahrenabwehr - Erstellung eines Evakuierungsplans - Evakuierung und Räumung - Allgemeine Evakuierungsplanung - Entscheidungsfindung - Maßnahmenkatalog - Evakuierung als interdisziplinare Herausforderung - Bereitstellungs- und Sammelraume - Unterschiedliche Bereitstellungsarten - Sinn und Zweck eines Bereitstellungsraums - Sinn und Zweck eines Sammelplatzes - Vorplanungen für Bereitstellungs- und - Verfugungsraume - Unterbringung Betroffener - Einrichtung von Notunterkünften - Betreuung und Verpflegung - Planung und Umsetzung der Betreuung - Betreuungskonzepte - Planung und Umsetzung der Verpflegung - Betreuung von Einsatzkräften - Planung von Betreuungsszenarien - Eigene Betroffenheit der Behörde - Grundlegende Vorbereitung - Mögliche Szenarien - Ablaufe und Verantwortlichkeiten in der Gemeinde - Die Gefahrenabwehr im Tagesgeschäft der Gemeinde - Anpassung der gemeindlichen Gefahrenabwehr - Prüfung von Ressourcen und Strukturen - Sicherheitsarchitektur in Deutschland - Einsatzkräfte - Zusammenarbeit in Verwaltungsstab und - Einsatzleitung - Soll-Ist-Vergleich Einrichtung und Funktionserhalt von Stäben der örtlichen Gefahrenabwehr - Grundlagen - Entwicklungen in der Führungslehre - Das Führungssystem in der Gefahrenabwehr - Struktur und Aufgaben von Staben der örtlichen Gefahrenabwehr - Motivation zur Einrichtung von Staben - Begründung zur Einrichtung von Staben der örtlichen Gefahrenabwehr - Aufbau eines Stabs im Allgemeinen - Organisatorischer Aufbau eines Stabs der örtlichen Gefahrenabwehr - Arbeitsweise und Arbeitsablauf eines Stabs - Vor- und Nachteile verschiedener Stabsorganisationsmodelle - Trennungsmodell: Zweistabs-Modell - Gesamtstabsmodell: Einstabs-Modell - Abschließender Vergleich Dienstanweisung - Sinn und Zweck einer Dienstanweisung - Inhalte der Dienstanweisung - Personalplanung - Planungsgrundsatze - Erreichbarkeit und Alarmierung - Erreichbarkeit und Verfügbarkeit - Funktionsweise der Alarmierung - Stabsraum und Fernmeldebetriebsstelle - Sinn und Zweck eines Stabsraums - Ausstattung und Führungsmittel eines Stabsraums - Sinn und Zweck einer Fernmeldebetriebsstelle - Ausstattung einer Fernmeldebetriebsstelle - Fazit Die Schadenslage - Szenarienorientierte Notfallplanung - Ad-hoc-Ereignis und planbare Lage - Die Schadenslage - Wiederherstellung des Normalzustands - Szenarienorientierte Maßnahmen - Großbrand - Unwetter - Starkregen - Hochwasser - Terrorlagen bei Veranstaltungen Neu - Amok und besondere Gefahrenlagen - Bedrohungsmanagement im Rathaus Neu - Brownout - Kritische Infrastruktur - Selbsthilfefähigkeit der Bevölkerung - Selbstschutz - Staatliche Aufgaben im Selbstschutz - Resilienz der Bevölkerung - Aufgaben der Bevölkerung im Selbstschutz - Zusammenarbeit mit übergeordneten Stellen - Einbindung ereignisspezifischer Akteure der - Gefahrenabwehr - Entsendung in den Verwaltungsstab - Entsendung in die Einsatzleitung auf Kreisebene - Melde- und Berichtswesen - Erstellung eines gemeinsamen Lagebilds Bevölkerungsinformation und Medienarbeit - Grundlagen der Presse- und Öffentlichkeitsarbeit - Informationsbeschaffung der Bürger im digitalen Kommunikationszeitalter - PR: Tägliche Herausforderung - nicht nur im Einsatzfall - Rechte und Pflichten - Betrieb einer Pressestelle im Schadensfall - Presse- und Öffentlichkeitsarbeit im Einsatzfall - Informationsbedarf der Bevölkerung - Spezielle Kommunikationsformen - Risikokommunikation - Krisenkommunikation - Katastrophenkommunikation - Digitale Medien und Social Media im Einsatzfall - Begriffsdefinition digitale Medien - Social Media - Schlussfolgerungen für die Praxis NUR IN DER PREMIUM-AUSGABE: Digitale Arbeitshilfen: - Checkliste "Organisation Stabsarbeit" - Checkliste "Individuelle Gefahrenlagen" - Vorlage "Notfallplan" - Kommunikationsskizze - Musterreden für Risiko-, Krisen- und Katastrophenkommunikation - Dokumentationsvorlage "Ablaufprotokoll im Notfall" Sie erhalten eine Premium-Ausgabe: Printtitel, E-Book (EPUB + PDF-Datei) sowie editier- und druckbare Vorlagen. Die Bestellung kann nur über den Buchhandel direkt oder über die Forum Verlag Herkert GmbH erfolgen. Best.-Nr.: 5553911/1 , Sonstige > Motorkühlung , Auflage: 3. Auflage, Erscheinungsjahr: 202503, Inhalt/Anzahl: 1, Autoren: Giesen, Stephan~Krenz, Tobias~Pülmanns, Fabian~Rehbein, Andreas~Weichhan, Marc, Redaktion: Eikelberg, Tim, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. Auflage. Buch + eBook + digitale Lernhilfen, Seitenzahl/Blattzahl: 441, Abbildungen: mit E-Book als EPUB- und PDF-Datei + digitale Arbeitshilfen, Keyword: Bevölkerungsschutz; Evakuierungspläne; Gefahrenabwehr; Großbrand; Hochwasser; Katastrophenschutz; Notfallmanagement; Notfallplanung; Zivilschutz, Fachschema: Brand - Brandschutz~Katastrophenschutz~Kommunalrecht~Notfall~Öffentliches Recht~Recht~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen~Gesellschaft und Sozialwissenschaften~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 147, Höhe: 23, Gewicht: 400, Produktform: Kartoniert,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.